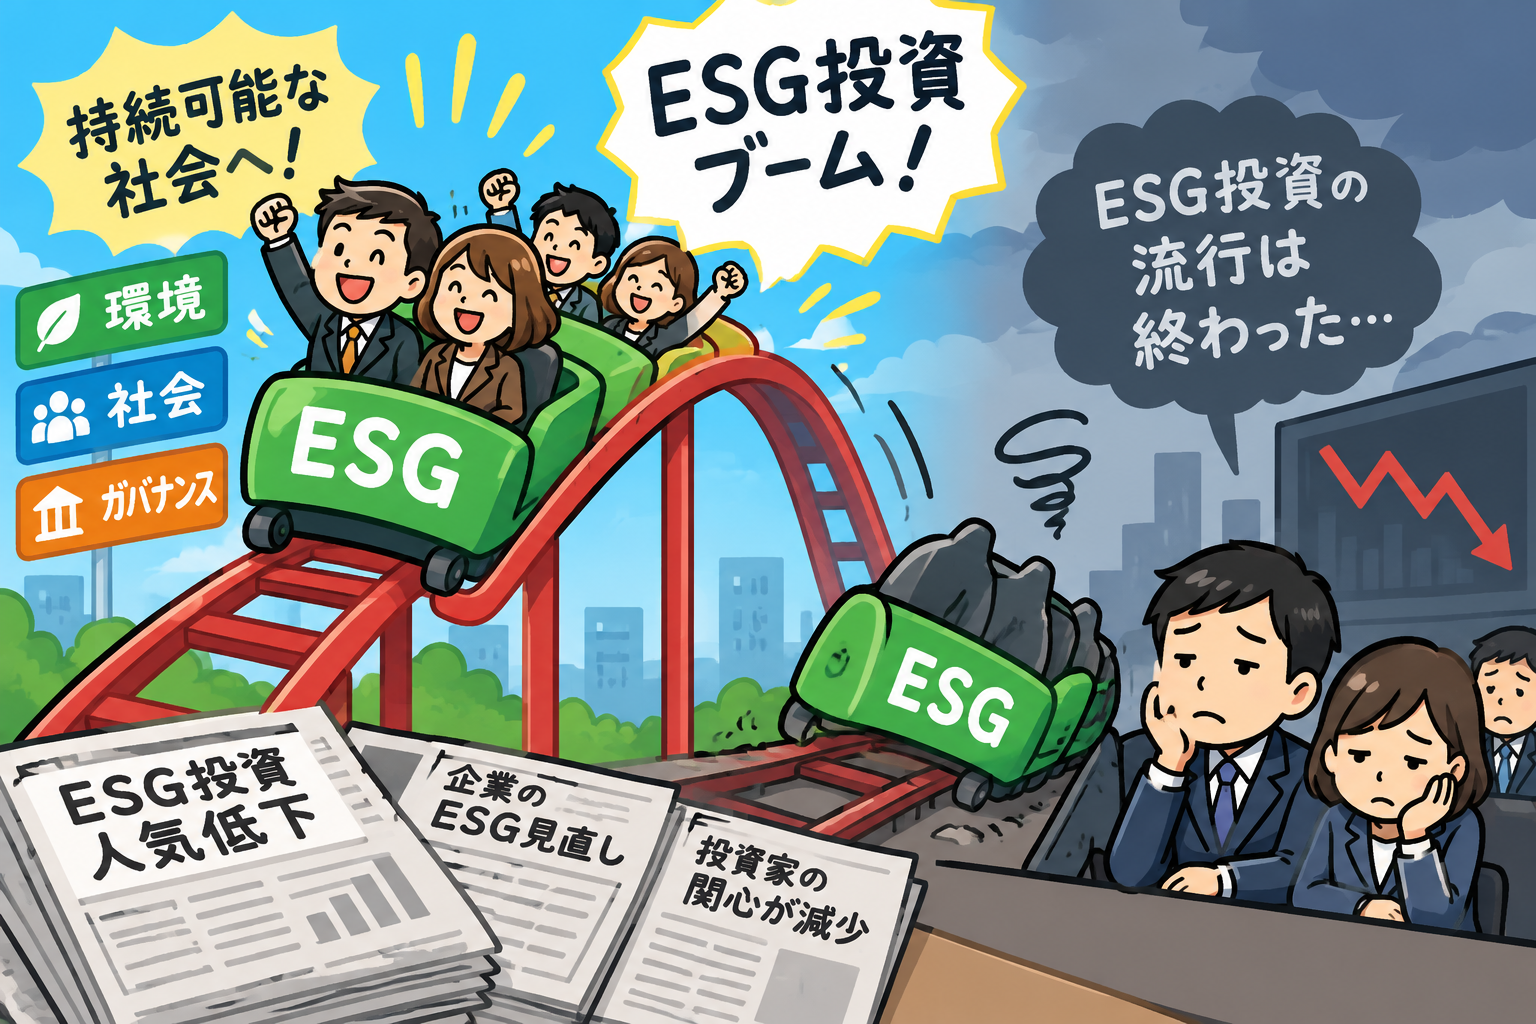
数年前まで、投資の世界で「ESG」「インパクト投資」という言葉を見ない日はないくらいの盛り上がりでした。ところが最近は、めっきり下火になった印象があります。今回は、なぜ勢いが失われたのか、そして流行が去った今だからこそ見えてくる、この考え方の本当の価値について書いてみます。
なぜ下火になったのか
まず事実関係を整理します。2022年頃を境に、ESG投資には明確な逆風が吹き始めました。ロシアによるウクライナ侵攻やエネルギー危機、物価上昇によって、多くの投資家が近視眼的にならざるを得なくなったことが背景にあります。
アメリカでは「ESG投資は政治的な意図を投資判断に持ち込み、受益者の運用リターンを犠牲にしている」という反ESGの主張が勢いを増しました。年金基金や運用機関に対して、ESGのような「他事考慮」をやめるべきだという圧力が強まったのです。トランプ政権下では、2026年1月にパリ協定からの再離脱を予定しているほか、複数の銀行が脱炭素の国際的な枠組み(NZBA)から相次いで撤退しています。三井住友フィナンシャルグループも2025年3月にNZBAから撤退を表明した一社です。
資金の流れにも、これがはっきり表れています。2025年には欧州のESGファンドで、統計を取り始めて以来初めて資金の流出が流入を上回りました。モーニングスターの集計では、2025年第3四半期だけで世界のサステナブルファンドから約550億ドルもの資金が流出しています。
「見せかけ」への規制強化が、皮肉にも縮小に見せている
ここで一つ、見落とされがちな論点があります。ESG市場の縮小は、必ずしも「ESGへの関心そのものが失われた」ことだけが原因ではないという点です。
「グリーンウォッシュ(見せかけの環境対応)」への批判と規制が、世界的に強まっています。イギリスの金融行為監督機構(FCA)は2024年5月から、サステナビリティに関する主張が明確・公正・誤解を招かないものであることを求める規則を導入しました。EUでも2026年9月から、曖昧な環境訴求を規制する新指令の適用が始まっています。
この規制強化の結果、何が起きたか。2024年初頭以降、推定1,450本ものファンドが名称変更され、「サステナブル」を標榜する基準(EUのSFDRという開示規則の第8条・第9条ファンド)の間で、大規模な名称の見直しが行われています。つまり、投資家の関心が消えたのではなく、「名ばかりESG」を名乗っていたファンドが、規制の目を意識して看板を下ろしているケースが相当数含まれているということです。これは市場の縮小というより、市場の”選別”が進んでいると見た方が正確かもしれません。
それでも消えない、本質的な価値
面白いのは、こうした逆風の一方で、ESGへの取り組みと企業価値の間に、実証的にはむしろ肯定的な関係が確認され続けているという点です。MSCIの分析では、環境・社会への取り組みが盛んな企業の方が、そうでない企業をアウトパフォームする傾向が指摘されています。学術研究でも、ESGに関する開示や取り組みが、利益やトービンのQ(企業価値を測る指標の一つ)と正の相関を示すという結果が積み重なっています。
つまり「ESGは儲からない、理想論だ」という反ESG派の主張と、「ESGに取り組む企業の方が実は業績が良い」という実証研究の結果は、正面から矛盾しているのです。この矛盾をどう理解すればいいのか。
ニッセイ基礎研究所の分析が的確な指摘をしています。近年のESGの盛り上がりは、必ずしも手放しで喜べるものではなく、「他の企業が取り組んでいるから」「他の投資家が主張しているから」という横並びの薄弱な根拠で参加していた企業・投資家が少なくなかった、というのです。こうした付和雷同型の取り組みは、逆風が吹けばすぐに腰砕けになります。今しぼんでいるのは、まさにこの部分だと思います。
投資の土台としての、本当の価値
ここまでを踏まえて、私なりの結論を書いておきます。ESGという言葉自体が一時的な流行語として消費され尽くした側面は否めませんが、その中身、つまり「気候変動リスクや企業統治の質を、長期の投資判断にどう織り込むか」という発想そのものは、決して色褪せていないと考えています。
そもそも、気候変動が企業の長期的な収益力やサプライチェーンに影響を与えるリスクだという認識、あるいはガバナンスの脆弱な企業が長期的に問題を起こしやすいという経験則は、流行り廃りとは関係のない、地に足のついたリスク管理の視点です。稲作でいえば、その年の天候や相場だけを見るのではなく、土壌そのものの状態や、水源が将来にわたって保たれるかどうかを見ずに続けられる農業はない、というのと同じ話です。皮肉なことに、「持続可能性」を掲げていたはずのESGという概念自体が、短期的な流行として消費されてしまったことで、今その反動を受けているように見えます。
流行としてのESGが下火になった今こそ、看板やラベルではなく、実際にその企業が長期的にどれだけ持続可能なビジネスモデルを持っているかを、自分の目で確かめて投資判断する好機だと思っています。派手な「ESG銘柄」というくくりに乗るのではなく、地道にその企業の中身を見極める。これもまた、農耕民族的な投資の一つの形だと思います。